Wallbox beim Versicherer anmelden: wann es nötig ist
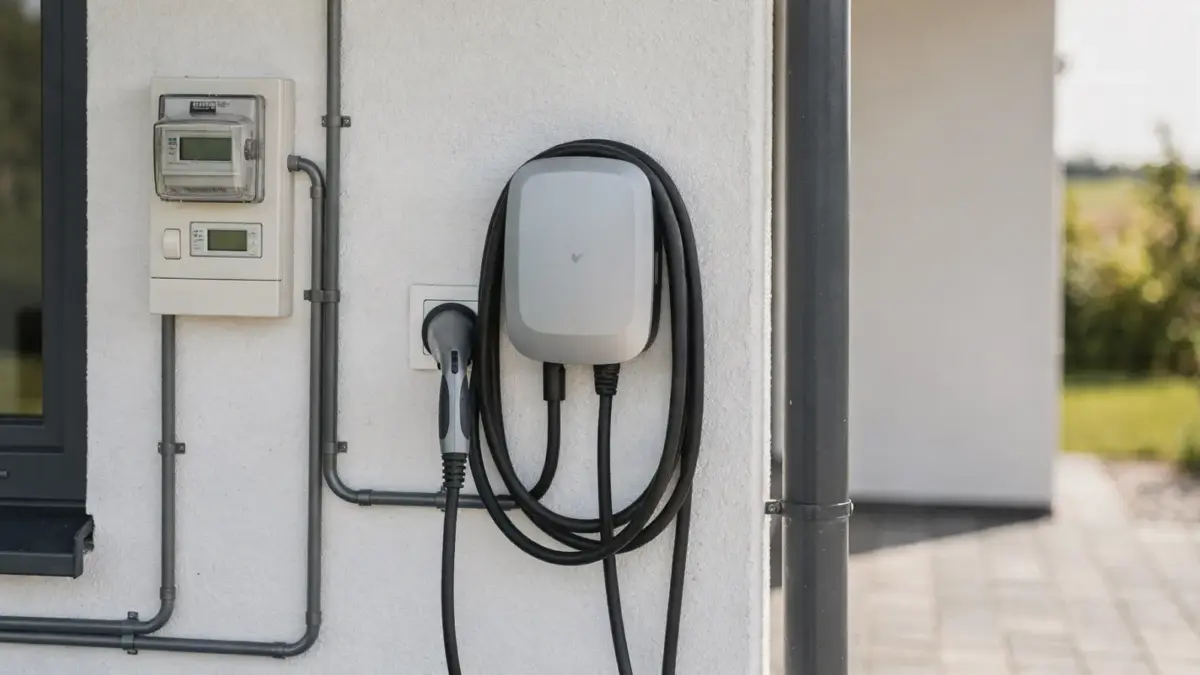
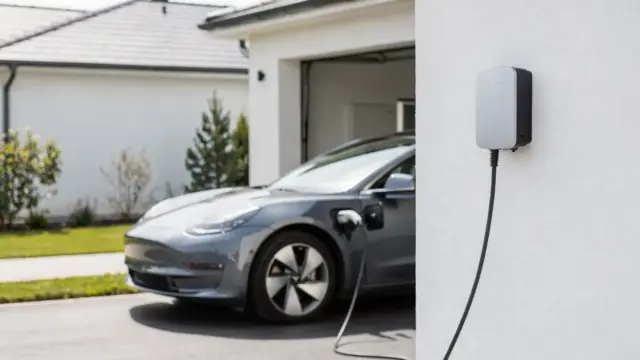
Wallbox-Anmeldung beim Versicherer: Wer eine Wallbox installiert, sollte dies vor dem Einbau der Wohngebäudeversicherung melden. Ohne Meldung sind Schäden durch Brand, Blitzschlag, Sturm oder Diebstahl an der fest verbauten Ladestation unter Umständen nicht abgedeckt. Bei mehr als 12 kVA Leistung kommt zusätzlich die Genehmigungspflicht beim Netzbetreiber hinzu. Die Meldung sichert den vollständigen Versicherungsschutz dauerhaft ab.
Wer sich eine Wallbox für das eigene Haus anschafft, denkt zuerst an Installation und Stromtarif – die Versicherung gerät dabei leicht in Vergessenswerheit. Doch genau diese Meldung entscheidet im Schadensfall darüber, ob Brand-, Sturm- oder Diebstahlschäden an der Ladestation überhaupt erstattet werden. Grundsätzlich gilt: Alles, was fest am oder außerhalb des Hauses installiert wird, gehört in die Wohngebäudeversicherung eingetragen. Wer sich einen Überblick über Zuständigkeiten, Fristen und Unterschiede zwischen Eigentum, Miete und Eigentumswohnung verschaffen möchte, findet in der Rubrik Versicherung weitere Hintergründe zu Haftung und Schadensregulierung rund um die Wallbox.
Kurz zusammengefasst: Die Meldung der Wallbox beim Versicherer betrifft in erster Linie die Wohngebäudeversicherung, da diese fest eingebaute Anlagen wie Heizung oder Ladestation gegen Brand, Blitzschlag, Sturm und Leitungswasser schützt. Fehlt die Meldung, drohen im Schadensfall Kürzungen oder der komplette Verlust des Schutzes.

- § 14a EnWG KONFORM – Die nationalen Regelwerke fordern für Ladestationen eine Ansteuermöglichkeit zur Reduz…
- SCHNELLES LADEN– Ladeleistung bis zu 11 kW für E-Autos mit genormter Typ-2 -Ladebuchse.
- ROBUSTES DESIGN – Hochwertige Edelstahlfront. Für den Innen- & Außenbereich geeignet.
Als Amazon-Partner verdiene ich an qualifizierten Verkäufen. Preisangaben inkl. USt.27.10.2026 13:25 Alle Angaben ohne Gewähr.
Wann und wie muss die Wallbox dem Versicherer gemeldet werden?
- Zeitpunkt: Vor oder unmittelbar nach der Installation, laut Verbraucherzentrale frühzeitig vor größeren Veränderungen am Haus
- Zuständige Police: Wohngebäudeversicherung für fest verbaute Wallboxen
- Genehmigungspflicht: Ab 12 kVA (entspricht rund 11 kW Wirkleistung) ist laut Bundesnetzagentur eine Genehmigung des Netzbetreibers nötig
- Risiko ohne Meldung: Diebstahl- und andere Schäden können unversichert bleiben
- Geschützte Schadensarten: Brand, Blitzschlag, Sturm, Leitungswasser
- Betroffene Gruppen: Eigentümer, Mieter und WEG-Mitglieder mit unterschiedlichen Zuständigkeiten
Wann muss ich eine Wallbox dem Versicherer melden?
Die Meldung der Wallbox sollte laut Verbraucherzentrale erfolgen, sobald die Installation feststeht – idealerweise vor Baubeginn. Größere Veränderungen am Haus, dazu zählt auch eine fest verbaute Ladestation, gehören frühzeitig an die Wohngebäudeversicherung kommuniziert, damit der Schutz lückenlos besteht.
Vergleichbar ist das mit dem Einbau einer Wärmepumpe oder einer Photovoltaikanlage: Auch hier verlangt der Versicherer Kenntnis über die bauliche Veränderung, bevor ein Schaden eintritt. Wer erst nach einem Schadensfall meldet, riskiert Ablehnung oder Kürzung der Leistung. Die Meldung gilt dabei nicht als einmalige Formalie, sondern als laufende Pflicht: Wird die Wallbox später ausgetauscht, erweitert oder die Leistung erhöht, sollte auch das dem Versicherer mitgeteilt werden.
Sinnvoll ist folgende Reihenfolge vor der Installation:
- Leistung und Einbauort der Wallbox klären
- Prüfen, ob eine Genehmigung des Netzbetreibers nötig ist – etwa bei mehr als 12 kVA, siehe dazu auch den Beitrag zur 22-kW-Wallbox und Genehmigungspflicht
- Wohngebäudeversicherung schriftlich über Vorhaben informieren
- Bestätigung oder Anpassung der Police abwarten
- Erst danach mit der Installation beginnen
Welche Versicherung ist bei einer Wallbox überhaupt zuständig?
Zuständig für die fest installierte Wallbox am oder im Haus ist in der Regel die Wohngebäudeversicherung, da sie laut Verbraucherzentrale das Gebäude und fest eingebaute Gegenstände wie die Heizungsanlage schützt. Die Hausratversicherung greift dagegen eher bei mobilen Ladekabeln oder losem Zubehör innerhalb der Wohnung.
Die Haftpflichtversicherung spielt eine andere Rolle: Sie deckt Schäden ab, die die Wallbox an fremdem Eigentum verursacht, etwa wenn ein Kabel einen Unfall am Nachbarfahrzeug auslöst. Details dazu liefert der Beitrag Wallbox-Schaden am fremden Auto. Wichtig ist die Abgrenzung: Wohngebäudeversicherung für Sachschäden am eigenen Eigentum durch Brand, Sturm oder Blitzschlag, Haftpflicht für Schäden gegenüber Dritten.
Welche Angaben braucht der Versicherer zur Wallbox?
Versicherer benötigen konkrete technische Angaben zur Wallbox, um das Risiko korrekt einzuschätzen. Dazu zählen Leistung in kW, Einbauort, Installationsdatum und ob eine Fachfirma die Montage übernommen hat.
Ohne diese Informationen kann der Versicherer die Anlage nicht in den Vertrag einbeziehen. Kommt es dann zum Schaden und wusste der Versicherer nichts über den Einbau, steht der Versicherte unter Umständen mit eingeschränktem oder ganz fehlendem Schutz da. Deshalb lohnt sich eine schriftliche Meldung mit Rechnung der Installationsfirma und technischem Datenblatt der Wallbox – so lassen sich spätere Streitigkeiten über den Leistungsumfang vermeiden.
Was passiert, wenn ich die Wallbox nicht melde?
Fehlt die Meldung, drohen im Schadensfall Leistungskürzungen oder der vollständige Ausschluss des Schutzes für die Wallbox. Das betrifft vor allem Diebstahl, Brand- und Sturmschäden an der Ladestation selbst.
Der Versicherer kann sich in solchen Fällen auf eine Verletzung der Anzeigepflicht berufen. Das bedeutet nicht automatisch den Verlust des gesamten Vertrags, aber häufig eine Ablehnung der konkreten Schadensregulierung für die nicht gemeldete Anlage. Wer die Wallbox später steuerbar macht oder an Netzentgelt-Regelungen teilnimmt, sollte auch das dem Versicherer mitteilen – Hintergründe dazu liefert der Beitrag zu §14a EnWG und Steuerbarkeit.
Gilt die Meldung auch bei Miete, Wohnungseigentum oder Firmenwagen?
Bei Miete und Wohnungseigentum unterscheidet sich die Zuständigkeit deutlich von der bei Eigenheimen. Mieter melden die Wallbox meist über den Vermieter, da dessen Wohngebäudeversicherung das Gebäude abdeckt, während in der WEG die Gemeinschaft oder Verwaltung die Meldung übernimmt. Wer sich über die rechtliche Verteilung solcher Pflichten zwischen Mieter, Vermieter und WEG informieren möchte, findet diesen Ratgeber zu Rechtsfragen des Wohneigentums hilfreich.

- ULTIMATIVER WETTERSCHUTZ FÜR IHRE WALLBOX: Mit dem IdeaMower Wallbox Wetterschutz erhalten Sie einen robust…
- ELEGANT UND FUNKTIONAL: Diese Wallbox Abdeckung kombiniert Stil mit Zweckmäßigkeit. Durch das dezente und m…
- LANGLEBIGES MATERIAL FÜR DAUERHAFTEN SCHUTZ: Investieren Sie in Qualität mit dieser Wallbox Abdeckung aus h…
Als Amazon-Partner verdiene ich an qualifizierten Verkäufen. Preisangaben inkl. USt.27.10.2026 13:25 Alle Angaben ohne Gewähr.
Eine Ausnahme bilden mobile oder steckerfertige Ladeeinrichtungen, die nicht fest installiert sind – sie fallen häufig unter die Hausratversicherung und erfordern keine separate Meldung an die Wohngebäudeversicherung. Für Firmenwagen mit Wallbox am Wohnhaus gilt in der Regel weiterhin die private Gebäudeversicherung des Hauseigentümers, unabhängig davon, wer das Fahrzeug nutzt. Wer als Mieter Klarheit über die eigene Haftung sucht, findet ausführliche Hinweise im Beitrag Wallbox-Haftung in der Mietwohnung sowie zur passenden Police im Beitrag Wallbox-Versicherung im Mietobjekt.
| Situation | Zuständige Police | Meldung durch |
|---|---|---|
| Eigenheim, fest verbaute Wallbox | Wohngebäudeversicherung | Eigentümer |
| Mietwohnung, fest verbaute Wallbox | Wohngebäudeversicherung des Vermieters | Vermieter, meist über Mieteranfrage |
| WEG, Wallbox am Gemeinschaftseigentum | Gebäudeversicherung der Gemeinschaft | Verwaltung |
| Mobile/steckerfertige Ladeeinrichtung | Hausratversicherung | Nutzer, meist ohne separate Meldung |
| Schäden an fremdem Fahrzeug | Haftpflichtversicherung | Verursacher |
Mehr zum Thema im Bereich Versicherung · Passend dazu: Prüfprotokoll der Wallbox: Wann es den Schutz sichert · Wallbox-Schaden am fremden Auto: Was die Haftpflicht zahlt
Häufige Fragen zur Wallbox-Anmeldung beim Versicherer
Wie lange gilt der Schutz nach der Meldung?
Der Schutz gilt so lange wie der Wohngebäudeversicherungsvertrag selbst besteht, sofern sich an der Wallbox nichts Wesentliches ändert. Wird die Anlage später erweitert, ausgetauscht oder ihre Leistung erhöht, sollte eine erneute Meldung erfolgen, damit der Schutz weiterhin vollständig greift.
Für wen ist die Meldung besonders wichtig?
Besonders wichtig ist die Meldung für Eigentümer mit fest installierter Wallbox, da bei ihnen im Schadensfall die gesamte Kostenlast ohne Versicherungsschutz anfallen kann. Auch WEG-Mitglieder sollten auf eine korrekte Meldung durch die Verwaltung achten, da Gemeinschaftseigentum betroffen ist.
Was tun vor der Meldung an die Versicherung?
Vor der Meldung sollten Leistung, Einbauort und ausführende Fachfirma der Wallbox feststehen. Zusätzlich lohnt sich die Prüfung, ob eine Genehmigung des Netzbetreibers nötig ist, insbesondere bei Leistungen über 12 kVA, damit alle relevanten Angaben in einem Schritt an den Versicherer übermittelt werden können.
Welche Folge hat eine unterlassene Meldung im Schadensfall konkret?
Bei unterlassener Meldung kann der Versicherer die Regulierung eines Schadens an der Wallbox verweigern oder kürzen, da die Anlage formal nicht im Vertrag erfasst war. Betroffen sind vor allem Brand-, Sturm- und Diebstahlschäden, während Schäden am übrigen Gebäude davon meist unberührt bleiben.
Wie geht es nach der Meldung bei einer Vertragsänderung weiter?
Nach der Meldung passt der Versicherer üblicherweise die Police an und bestätigt den erweiterten Schutz schriftlich. Ändert sich später die Leistung der Wallbox oder kommt eine steuerbare Funktion hinzu, ist eine erneute Mitteilung sinnvoll, um den Versicherungsschutz aktuell zu halten.
Fazit: Meldung vor Installation schützt im Schadensfall
Die Wallbox-Anmeldung beim Versicherer gehört vor die Installation, damit die Wohngebäudeversicherung Brand-, Sturm- und Diebstahlschäden abdeckt. Ab 12 kVA Leistung kommt laut Bundesnetzagentur zusätzlich die Genehmigungspflicht beim Netzbetreiber hinzu. Wer diese Schritte übergeht, riskiert im Schadensfall eine Ablehnung oder Kürzung der Leistung durch den Versicherer.
Stand: September 2026

- Mobile Wallbox 11 kW – Keine Installation erforderlich: Diese mobile Wallbox benötigt keine feste Installat…
- 3× schneller als eine Haushaltssteckdose: Mit dem 3-phasigen CEE-16A-Stecker laden Sie mit bis zu 11 kW (3…
- 2-in-1 Lösung mit Typ-2-Ladekabel: Kombiniert mobile 11-kW-Wallbox und Typ-2-Ladekabel in einem Gerät. Das…
Als Amazon-Partner verdiene ich an qualifizierten Verkäufen. Preisangaben inkl. USt.27.10.2026 13:25 Alle Angaben ohne Gewähr.